
Ein undichtes Dach, ein Aufzug, der ausgetauscht werden muss, oder schlicht ein zu knapp kalkulierter Wirtschaftsplan. Die Gründe für eine Sonderumlage sind vielfältig und die Reaktion der Eigentümer meist ähnlich verhalten. Dieser Beitrag erklärt, was eine Sonderumlage in der Wohnungseigentümergemeinschaft (WEG) ist, welche gesetzliche Grundlage dahintersteckt, wie sie verteilt wird und ob sie sich auf Mieter umlegen lässt.
Was ist eine Sonderumlage in der WEG?
Eine Sonderumlage ist eine zusätzliche, anlassbezogene Zahlung, die eine Wohnungseigentümergemeinschaft (WEG) per Beschluss erhebt, wenn die vorhandene Erhaltungsrücklage (§ 19 Abs. 2 Nr. 4 WEG) und das laufende Hausgeld, gesetzlich die Vorschüsse nach § 28 Abs. 1 WEG, nicht ausreichen, um anstehende Kosten zu decken. Sie ist keine dauerhafte Einnahme wie das Hausgeld, sondern eine Ergänzung zum Wirtschaftsplan für das jeweilige Wirtschaftsjahr. Je nach Beschluss wird sie in einer Summe oder in mehreren Raten fällig.
Fachlich lässt sich zwischen zwei Varianten unterscheiden: der Erhaltungsumlage, die konkrete Instandsetzungs- oder Modernisierungsmaßnahmen finanziert, und der Liquiditätsumlage, die kurzfristige Zahlungsengpässe der Gemeinschaft ausgleicht, etwa wenn mehrere Eigentümer ihr Hausgeld nicht zahlen.
Wann wird eine Sonderumlage fällig? Typische Gründe
Eine Sonderumlage kommt regelmäßig in folgenden Fällen zum Einsatz:
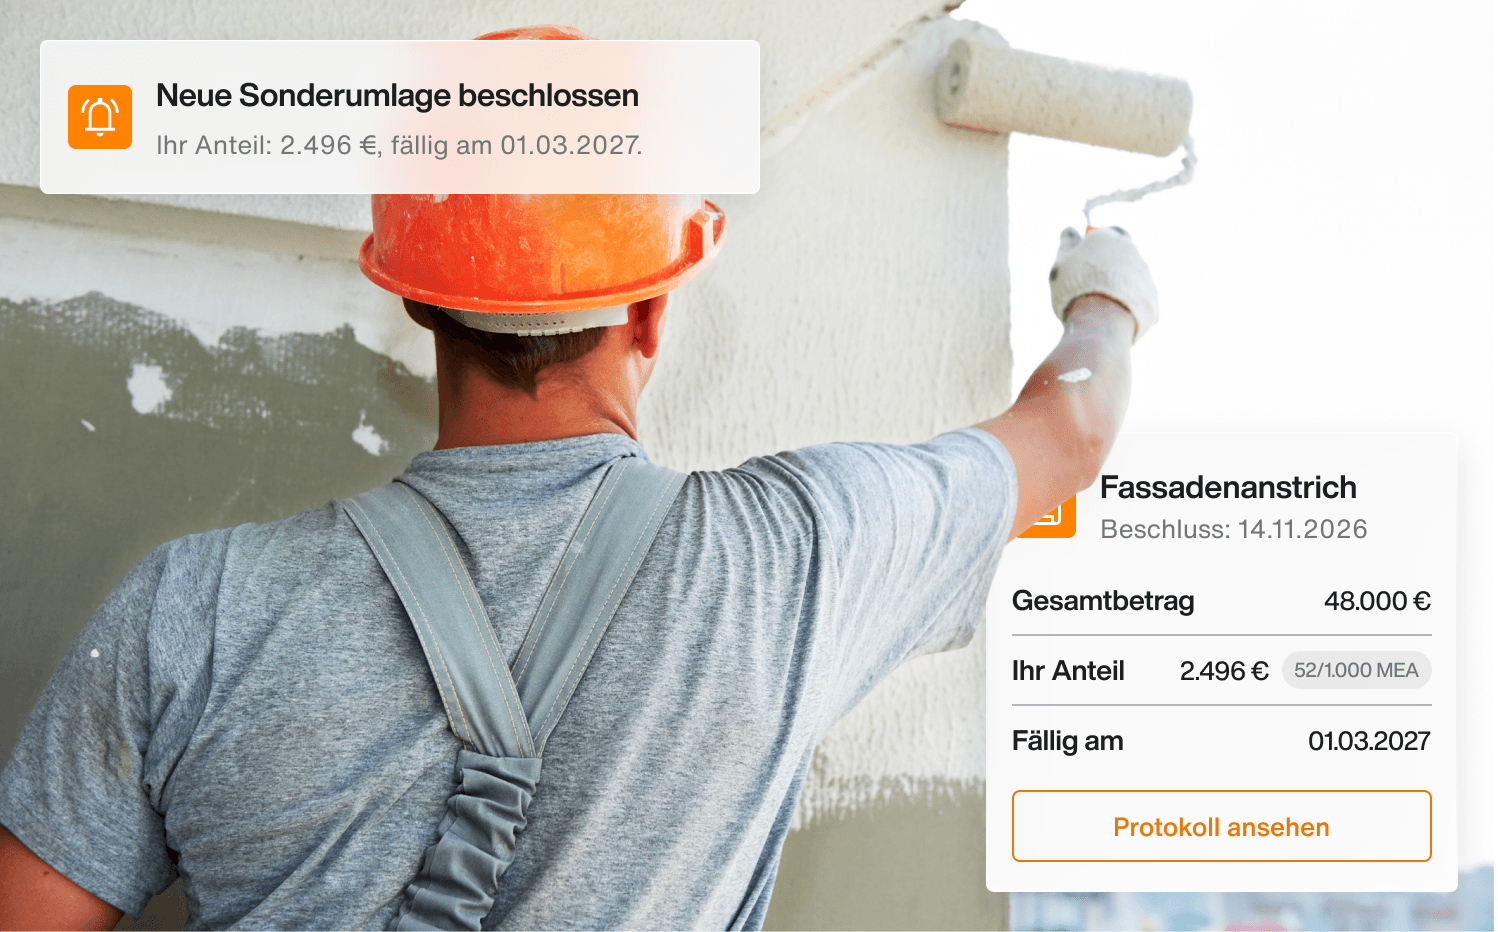
- Größere Erhaltungsmaßnahmen, die durch die Instandhaltungsrücklage nicht oder nur teilweise gedeckt sind. Das kann eine Dachsanierung, ein Fassadenanstrich oder der Austausch der Heizungsanlage sein.
- Größere Anschaffungen, die über den normalen Bewirtschaftungsrahmen hinausgehen, zum Beispiel eine neue Aufzugsanlage oder Ladeinfrastruktur für Elektrofahrzeuge. Letztere allerdings nur, sofern die Gemeinschaft die Maßnahme selbst beschließt. Verlangt sie ein einzelner Eigentümer nach § 20 Abs. 2 Nr. 2 WEG, trägt er die Kosten nach § 21 Abs. 1 WEG allein; eine Sonderumlage für alle kommt dann nicht in Betracht.
- Liquiditätsengpässe, wenn der Wirtschaftsplan zu knapp kalkuliert wurde oder mehrere Eigentümer mit ihrem Hausgeld im Rückstand sind. In diesem Fall sollte die Summe von Anfang an so bemessen sein, dass der Finanzierungsbedarf auch ohne die Zahlungen der säumigen Eigentümer gedeckt ist.
- Sonstige Verbindlichkeiten, etwa Kosten aus verlorenen Rechtsstreitigkeiten oder unerwartete Nachforderungen von Dienstleistern.
Wichtig zu wissen: Eine Sonderumlage ist strikt zweckgebunden. Die Mittel dürfen ausschließlich für den im Beschluss genannten Zweck verwendet werden, und die Verwaltung darf sie nicht kurzfristig für andere Finanzierungslücken zweckentfremden. Bleibt nach Abschluss der Maßnahme ein Restbetrag übrig, darf die Verwaltung ihn ebenfalls nicht eigenmächtig umwidmen. Über die Verwendung als Rückzahlung an die Eigentümer, Verrechnung mit der Jahresabrechnung oder Zuführung zur Erhaltungsrücklage ist gesondert zu beschließen. Es empfiehlt sich, diesen Fall bereits im Sonderumlagebeschluss zu regeln.
Sonderumlage WEG: Welche rechtliche Grundlage gilt?
Wer im Wohnungseigentumsgesetz gezielt nach dem Begriff „Sonderumlage“ sucht, wird nicht fündig, denn das Gesetz kennt diesen Begriff nicht ausdrücklich. Die Berechtigung zur Erhebung leitet sich stattdessen aus zwei Vorschriften ab: § 16 Abs. 2 WEG verpflichtet jeden Eigentümer, die Kosten der Gemeinschaft entsprechend seinem Anteil zu tragen, und § 28 WEG regelt den Wirtschaftsplan, zu dem die Sonderumlage als Ergänzung oder Nachtrag hinzutritt.
Daher sollte der Beschluss über eine Sonderumlage inhaltlich und formal denselben Anforderungen genügen wie ein Wirtschaftsplan. Dazu gehören eine genaue Bezeichnung der zu finanzierenden Maßnahme, die Gesamthöhe, der angewendete Verteilerschlüssel, der auf jeden Eigentümer entfallende Anteil sowie ein konkretes Fälligkeitsdatum. Fehlen einzelne dieser Angaben, greifen teils ergänzend die gesetzlichen Regeln; vollständige Angaben verringern das Anfechtungsrisiko aber deutlich. Wo genau die Grenze zwischen Anfechtbarkeit und Nichtigkeit liegt, erläutert der Abschnitt zur rechtssicheren Beschlussfassung weiter unten.
WEG-Umlage: Wie wird die Sonderumlage auf die Eigentümer verteilt?
Ohne abweichende Regelung gilt für die Sonderumlage derselbe Maßstab wie für das Hausgeld: die Miteigentumsanteile nach § 16 Abs. 2 Satz 1 WEG. Die Gemeinschaft kann aber auch einen anderen Verteilerschlüssel beschließen, etwa wenn nur ein Teil der Eigentümer von einer Maßnahme profitiert. Ein klassisches Beispiel ist die Sanierung einer Tiefgarage, die nur die Stellplatzeigentümer betrifft.
Für einen abweichenden Verteilungsschlüssel genügt nach § 16 Abs. 2 Satz 2 WEG die einfache Mehrheit. Der Bundesgerichtshof (BGH) hat diese Beschlusskompetenz mit Urteilen vom 22.03.2024 (V ZR 81/23 und V ZR 87/23) weit ausgelegt: Eigentümer können durch Beschluss vollständig von Kosten befreit oder erstmals mit Kosten belastet werden. Die Grenze ist nicht die Mindestanzahl an Stimmen (Quorum), sondern das billige Ermessen. Der Schlüssel muss sachlich begründbar sein, etwa durch den unterschiedlichen Nutzen der Maßnahme.
Wichtig ist die Reihenfolge: Ein abweichender Schlüssel muss in einem eigenen Beschluss festgelegt werden, bevor über die Sonderumlage abgestimmt wird. Nach BGH, Urteil vom 19.07.2024 (V ZR 139/23), entspricht ein Sonderumlagebeschluss nach dem geltenden Kostenverteilungsschlüssel ordnungsmäßiger Verwaltung. Auch dann, wenn den Eigentümern die Änderungsmöglichkeit gar nicht bewusst war; ein Ermessensausfall liegt darin nicht. Wer eine abweichende Verteilung erreichen will, muss vorher einen entsprechenden Antrag stellen. Für die Tagesordnung heißt das: erst der Tagesordnungspunkt (TOP) zur Schlüsseländerung, dann der TOP zur Sonderumlage.
Für die Erhebung der Sonderumlage selbst genügt in der Regel die einfache Mehrheit, also nach § 25 Abs. 1 WEG die Mehrheit der abgegebenen Stimmen. Auch bauliche Veränderungen können nach § 20 Abs. 1 WEG mit einfacher Mehrheit beschlossen werden; Grenzen setzt § 20 Abs. 4 WEG bei grundlegender Umgestaltung oder unbilliger Benachteiligung. Eine doppelt qualifizierte Mehrheit verlangt das Gesetz nur in einem Sonderfall: Sollen die Kosten einer baulichen Veränderung auf alle Eigentümer verteilt werden, braucht der Beschluss nach § 21 Abs. 2 Satz 1 Nr. 1 WEG mehr als zwei Drittel der abgegebenen Stimmen und die Hälfte aller Miteigentumsanteile. Zu beachten sind dabei die zwei unterschiedlichen Bezugsgrößen: Die Zweidrittelmehrheit bemisst sich nur an den tatsächlich abgegebenen Stimmen, während die Hälfte der Miteigentumsanteile absolut zu erreichen ist. Bei schwach besuchten Versammlungen ist das die eigentliche Hürde. Fehlt das Quorum, tragen die Kosten nach § 21 Abs. 3 WEG nur die Eigentümer, die zugestimmt haben.
Sonderumlage auf Mieter umlegen: Was ist erlaubt?
Eine Sonderumlage kann grundsätzlich nicht auf Mieter umgelegt werden. Sie zählt in der Regel nicht zu den umlagefähigen Betriebskosten nach der Betriebskostenverordnung, sondern zu den Kosten der Erhaltung. Also Instandhaltung und Instandsetzung (§ 13 Abs. 2 WEG) oder der Modernisierung, die der Vermieter allein zu tragen hat.
Maßgeblich ist dabei nicht die Bezeichnung als Sonderumlage, sondern die Art der finanzierten Kosten. Finanziert eine Liquiditätsumlage der Natur nach umlagefähige Betriebskosten, etwa eine Brennstofflieferung, bleiben diese Kosten im Rahmen der Betriebskostenabrechnung umlagefähig. Umgelegt wird dann aber nicht „die Sonderumlage", sondern der auf die Wohnung entfallende Betriebskostenanteil nach den Regeln des Mietvertrags.
Vermieter haben darüber hinaus zwei indirekte Möglichkeiten, die Belastung teilweise auszugleichen. Bei Modernisierungsmaßnahmen wie einer energetischen Sanierung können nach § 559 BGB jährlich 8 Prozent der auf die Wohnung entfallenden Kosten auf die Miete umgelegt werden. Die Kappungsgrenze des § 559 Abs. 3a BGB begrenzt die Erhöhung auf 3 Euro je Quadratmeter innerhalb von sechs Jahren, bei einer Ausgangsmiete unter 7 Euro je Quadratmeter auf 2 Euro. Zudem kann der Eigentümer einer vermieteten Wohnung die Sonderumlage als Werbungskosten bei den Einkünften aus Vermietung und Verpachtung geltend machen, und zwar in dem Jahr, in dem die Verwaltung die Rechnung tatsächlich bezahlt (Bundesfinanzhof (BFH), Urteil vom 14.01.2025, IX R 19/24).
Was passiert bei einem Eigentümerwechsel?
Wird eine Wohnung verkauft, während eine Sonderumlage im Raum steht, entscheidet die sogenannte Fälligkeitstheorie. Zahlungspflichtig ist, wer zum Zeitpunkt der Fälligkeit als Eigentümer im Grundbuch eingetragen ist, unabhängig davon, wer zum Zeitpunkt der Beschlussfassung Eigentümer war.
Maßgeblich ist damit, wann die Umlage fällig wird, und das ist nicht automatisch der Beschlusstag. Nach § 28 Abs. 3 WEG können die Eigentümer selbst beschließen, wann Forderungen fällig werden. Ob es ohne einen solchen Beschluss noch eines Abrufs durch die Verwaltung bedarf, ist nicht abschließend geklärt. Zur früheren Rechtslage hatte der BGH mit Urteil vom 15.12.2017 (V ZR 257/16) entschieden, dass die Sonderumlage erst mit dem Abruf fällig wird. Der sichere Weg ist deshalb ein kalendermäßig bestimmtes Fälligkeitsdatum im Beschluss, dann tritt Verzug ohne Mahnung und ohne Abruf ein (Landgericht Karlsruhe, Beschluss vom 01.06.2022, 11 T 22/22).
Für die Zahlungspflicht ergibt sich daraus folgende Reihenfolge:
- Erhebung, Fälligkeit, Eigentumswechsel: der Verkäufer schuldet
- Erhebung, Eigentumswechsel, Fälligkeit: der Käufer schuldet
- Eigentumswechsel, Erhebung, Fälligkeit: der Käufer schuldet
Eine Ausnahme gilt, wenn die Gemeinschaftsordnung eine Erwerberhaftung vorsieht. Solche Vereinbarungen sind zulässig und wirksam; die Verwaltung muss wissen, ob eine derartige Regelung besteht.
Wer als Verkäufer eine beschlossene, aber noch nicht fällige Sonderumlage verschweigt, riskiert Ärger mit dem Käufer. Käufer wiederum sollten vor dem Erwerb unbedingt die Protokolle der letzten Eigentümerversammlungen einsehen, um keine böse Überraschung zu erleben. Eine vertragliche Regelung zur internen Aufteilung zwischen Käufer und Verkäufer ist im notariellen Kaufvertrag möglich und in der Praxis üblich.
Wie eine Sonderumlage die Abrechnungsspitze beeinflusst
Wurde im laufenden Wirtschaftsjahr bereits eine Sonderumlage erhoben, wirkt sich das direkt auf die sogenannte Abrechnungsspitze aus. Das ist die Differenz zwischen den tatsächlich entstandenen Kosten des Wirtschaftsjahres und den beschlossenen Soll-Vorschüssen. Eine beschlossene Sonderumlage wird dabei wie ein zusätzlicher Soll-Vorschuss behandelt, also der Sollzahlungsseite zugerechnet und nicht der Kostenseite. Rechnerisch ergibt sich:
Tatsächliche Kosten – Soll-Vorschüsse aus dem Wirtschaftsplan – Sonderumlage = Abrechnungsspitze.
Sie bestimmt die individuelle Nachzahlung oder das Guthaben jedes Eigentümers unmittelbar mit.
Wichtig für die Beschlussfassung: Nach § 28 Abs. 2 Satz 1 WEG beschließen die Wohnungseigentümer nach Ablauf des Kalenderjahres über die Einforderung von Nachschüssen oder die Anpassung der beschlossenen Vorschüsse, nicht über die Jahresabrechnung als Zahlenwerk. Der BGH hatte dies bereits mit Urteil vom 02.12.2011 (V ZR 113/11) entschieden: Ein Beschluss, der über die Abrechnungsspitze hinausgeht, ist insoweit nichtig.
Lange war umstritten, ob ein solcher Beschluss nur insgesamt angefochten werden kann. Der BGH hat das mit Urteil vom 11.04.2025 (V ZR 96/24) geklärt: Eine Teilanfechtung ist möglich, soweit die beanstandete Position rechnerisch selbstständig und abgrenzbar ist und anzunehmen ist, dass die Eigentümer den unbeanstandeten Teil ebenso beschlossen hätten. Ein Fehler bei einer einzelnen Kostenposition, etwa bei der Verbuchung einer Sonderumlage, reißt damit nicht zwingend den gesamten Beschluss mit. Das begrenzt zugleich Streitwert und Kostenrisiko für beide Seiten.
Für Käufer einer Wohnung ist zudem relevant, dass sich ihre Haftung bei einem Eigentümerwechsel auf eine offene Abrechnungsspitze beschränkt und nicht auf sämtliche vom Vorbesitzer aufgelaufenen Hausgeldrückstände (BGH, V ZR 113/11).
Sonderumlage vermeiden: Welche Rolle spielt die Erhaltungsrücklage?
Eine gut kalkulierte Erhaltungsrücklage ist der wirksamste Weg, Sonderumlagen von vornherein seltener nötig zu machen. Wie hoch sie ausfallen sollte, hängt von mehreren Faktoren ab: dem vorhandenen Erhaltungsrückstau, Baujahr und baulichem Zustand des Gebäudes, bereits durchgeführten Sanierungen, der Nutzung der Immobilie sowie geplanten energetischen Modernisierungen.
Als grobe Orientierung dient in der Praxis oft die sogenannte Peterssche Formel. Sie unterstellt, dass innerhalb von 80 Jahren das 1,5-fache der Herstellungskosten für die Erhaltung aufzuwenden ist: Herstellungskosten je Quadratmeter × 1,5 ÷ 80 Jahre.
Davon entfallen etwa 65 bis 70 Prozent auf das Gemeinschaftseigentum, der Rest auf das Sondereigentum. Die Formel ist allerdings nur eine Orientierung und berücksichtigt weder Baupreissteigerungen noch einen bestehenden Erhaltungsrückstau.
Eine ausreichende Erhaltungsrücklage soll verhindern, dass eine Gemeinschaft im Bedarfsfall kurzfristig eine Sonderumlage beschließen muss und damit insbesondere einkommensschwächere Eigentümer unter Druck setzt, kurzfristig eine Finanzierung organisieren zu müssen. Eigentümer lassen sich zu einer höheren Rücklage zwar nicht zwingen, eine transparente Darstellung von Sinn und Zweck in der Eigentümerversammlung erleichtert aber die Zustimmung erheblich.
Kurzfristige Zahlungsspitzen: Eine Alternative zur Sonderumlage
Ein entsprechender Beschluss könnte sinngemäß festhalten, dass die Verwaltung berechtigt ist, zur Vermeidung einer Kontoüberziehung kurzfristig einen bestimmten Betrag vom Rücklagenkonto zu entnehmen, sofern dieser spätestens zum Ende der Abrechnungsperiode zurückgeführt wird.
Wichtig bei der Verbuchung: Entnahmen aus der Erhaltungsrücklage sind nach BGH, Urteil vom 11.04.2025 (V ZR 96/24), verteilungsneutral und dürfen nicht in die Abrechnungsspitze einfließen. Werden sie den Eigentümern zusätzlich als Kosten nach Miteigentumsanteilen zugerechnet, zahlen diese doppelt, denn sie haben die Ausgabe bereits über ihre Beiträge zur Rücklage finanziert. Der Beschluss ist dann insoweit anfechtbar.
Als weitere Alternative kommt für größere Maßnahmen ein WEG-Darlehen in Betracht. Es kann mit einfacher Mehrheit beschlossen werden, ein besonderes Quorum verlangt das Gesetz nicht. Nach der BGH-Rechtsprechung kann auch die Aufnahme eines hohen Kredits ordnungsmäßiger Verwaltung entsprechen; maßgeblich sind unter anderem Darlehenszweck, Laufzeit, Höhe im Verhältnis zur Gemeinschaft und die Aufklärung der Eigentümer über das Haftungsrisiko. Für einkommensschwächere Eigentümer ist das häufig die schonendere Lösung, teils in Verbindung mit KfW-Förderung.
Diese Lösungen sind schlanker als eine Sonderumlage, ersetzen sie aber nicht in jedem Fall. Für dauerhafte Finanzierungslücken bleibt die Sonderumlage das naheliegende Instrument.
Sonderumlagen rechtssicher beschließen und dokumentieren
Damit ein Sonderumlagebeschluss vor Gericht Bestand hat, müssen mehrere Angaben zusammenpassen: die exakte Bezeichnung der Maßnahme, die Gesamthöhe, der Verteilerschlüssel, der individuelle Anteil jedes Eigentümers und ein klares Fälligkeitsdatum. Zu unterscheiden ist dabei zwischen Wirksamkeitsvoraussetzung und Praxisempfehlung. Fehlt eine Angabe zum Verteilerschlüssel, ist der Beschluss nicht unwirksam. Es greift dann die gesetzliche Auffangregel des § 16 Abs. 2 Satz 1 WEG, also die Verteilung nach Miteigentumsanteilen, soweit die Gemeinschaftsordnung nichts anderes vorsieht. Auch Unbestimmtheit macht einen Beschluss grundsätzlich nur anfechtbar, die Nichtigkeit hängt vom Schweregrad ab (BGH, Urteil vom 11.10.2024, V ZR 261/23). Maßgeblich für die Auslegung ist der objektive Inhalt und Sinn des Beschlusses als nächstliegende Bedeutung des Protokollierten. Umstände außerhalb des Protokolls dürfen einbezogen werden, wenn sie für jedermann ohne Weiteres erkennbar sind, etwa aus dem übrigen Protokoll, der Einladung oder in Bezug genommenen Unterlagen.
Nichtig ist ein Sonderumlagebeschluss dagegen bei inhaltlicher Undurchführbarkeit, etwa wenn der Betrag nicht exakt bestimmt ist. Formulierungen wie „eine Sonderumlage über ca. 40.000 Euro" oder „eine Sonderumlage in der erforderlichen Höhe" sind deshalb zu vermeiden. Vollständige Angaben sind damit weniger eine Frage der Wirksamkeit als der Streitvermeidung. Sie nehmen Anfechtungen die Grundlage und schützen die Verwaltung vor Haftung für vermeidbare Verfahren.
Ein hilfreiches Gerüst für die inhaltliche Bestimmtheit eines Beschlusses sind fünf Fragen:
- Wer soll die Maßnahme durchführen und wer trägt die Kosten?
- Was genau wird gemacht?
- Wann beginnt und endet die Maßnahme?
- Woher kommt das Geld (aus der Sonderumlage, aus der Erhaltungsrücklage oder einer Kombination)?
- Wie erfolgt die Abnahme der Arbeiten?
Ist der Beschluss so formuliert, dass auch ein später hinzukommender Eigentümer, ein neuer Verwalter oder im Streitfall ein Gericht ohne Rückfragen versteht, was genau beschlossen wurde, ist die wichtigste Hürde für eine erfolgreiche Anfechtung bereits genommen.
In der Praxis bedeutet das für die Verwaltung, dass der Vorschlag zur Sonderumlage bereits vor der Versammlung so aufbereitet sein sollte, dass die Verknüpfung zwischen Maßnahme, Kostenschätzung und individuellem Zahlungsanteil für jeden Eigentümer nachvollziehbar ist. Dazu gehört auch die spätere Verbuchung in der Jahresabrechnung, wo die Sonderumlage üblicherweise separat von den laufenden Kosten ausgewiesen wird.
Sonderumlagen mit Immoware24 effizient verwalten
Genau an dieser Schnittstelle, zwischen Beschlussvorbereitung und Abrechnung, kann Ihnen Immoware24 helfen. Die Software verknüpft die beschlossene Sonderumlage automatisch mit dem hinterlegten Verteilerschlüssel und berechnet den individuellen Anteil je Eigentümer korrekt. Das reduziert den manuellen Aufwand bei der Beschlussvorbereitung und das Risiko einer erfolgreichen Anfechtung wegen unvollständiger oder unklarer Angaben.
Ob einmalige Sonderumlage oder wiederkehrende Liquiditätsumlage: Testen Sie Immoware24 und sehen Sie, wie Sonderumlagen digital von der Beschlussvorlage bis zur Abrechnung abgebildet werden.
FAQs zur Sonderumlage
Disclaimer: Bei diesen Informationen handelt es sich um redaktionell zusammengefasste Inhalte, die nicht als Rechtsberatung zu verstehen sind. Immoware24 übernimmt keine Haftung.
Bei vermieteten Wohnungen ist die Sonderumlage als Werbungskosten bei den Einkünften aus Vermietung und Verpachtung abziehbar. Das erfolgt in dem Jahr, in dem die Verwaltung die Rechnung tatsächlich bezahlt, nicht schon im Jahr der Einzahlung (BFH, Urteil vom 14.01.2025, IX R 19/24). Zwei Einschränkungen: Bei Herstellungskosten, etwa einer neuen Aufzugsanlage, gibt es keinen Sofortabzug, sondern eine Abschreibung. Größere Erhaltungsaufwendungen lassen sich nach § 82b EStDV gleichmäßig auf zwei bis fünf Jahre verteilen; bei mehreren Eigentümern desselben Gebäudes gilt derselbe Verteilungszeitraum (§ 82b Abs. 3 EStDV). Selbstnutzer können den in der Sonderumlage enthaltenen Lohnanteil von Handwerkerleistungen nach § 35a Abs. 3 EStG mit 20 Prozent, höchstens 1.200 Euro jährlich, geltend machen. Voraussetzung ist eine Bescheinigung der Verwaltung, die den Lohnanteil gesondert ausweist.
Die Zahlungspflicht bleibt trotz fehlender Zahlungsfähigkeit bestehen. In der Praxis lassen sich mit der Verwaltung häufig Lösungen wie Ratenzahlung oder eine Stundung vereinbaren. Bleibt ein Eigentümer dauerhaft zahlungsunfähig, treibt die Gemeinschaft die Forderung zunächst bei ihm ein, notfalls im Klage- und Vollstreckungsweg. Erst wenn der Ausfall feststeht, können die übrigen Eigentümer per Beschluss eine Ausfallumlage erheben und den Fehlbetrag anteilig nach Miteigentumsanteilen tragen, automatisch geschieht das nicht. In Extremfällen schwerer Pflichtverletzung kommt als letztes Mittel die Entziehung des Wohnungseigentums nach § 17 WEG in Betracht.
Nein. Das Gesetz sieht keine Obergrenze vor. Maßgeblich ist allein der tatsächliche Finanzierungsbedarf der beschlossenen Maßnahme. Bei sehr hohen Beträgen ist eine Fälligkeit in Raten üblich und sinnvoll.
Das hängt vom Fälligkeitszeitpunkt ab. Wird die Sonderumlage erst nach Ihrem Grundbucheintrag fällig, zahlen Sie als neuer Eigentümer, auch wenn der Beschluss noch vom Verkäufer mitgetragen wurde. Etwas anderes gilt, wenn die Gemeinschaftsordnung eine Erwerberhaftung vorsieht. Eine abweichende interne Regelung zwischen Käufer und Verkäufer lässt sich im Kaufvertrag vereinbaren.
In der Regel genügt die einfache Mehrheit, für Erhaltungsmaßnahmen, für bauliche Veränderungen (§ 20 Abs. 1 WEG) und für die Sonderumlage selbst. Auch ein abweichender Verteilerschlüssel kann nach § 16 Abs. 2 Satz 2 WEG mit einfacher Mehrheit beschlossen werden, muss aber in einem gesonderten Beschluss vor der Sonderumlage gefasst werden. Eine doppelt qualifizierte Mehrheit, also mehr als zwei Drittel der abgegebenen Stimmen und die Hälfte aller Miteigentumsanteile, verlangt § 21 Abs. 2 Satz 1 Nr. 1 WEG nur, wenn die Kosten einer baulichen Veränderung auf alle Eigentümer verteilt werden sollen.
Ja. Wie jeder Eigentümerbeschluss lässt sich auch der Sonderumlagebeschluss innerhalb der gesetzlichen Frist gerichtlich anfechten, etwa wenn die Angaben zu Maßnahme, Höhe oder Verteilerschlüssel unvollständig oder fehlerhaft sind. Bei der Anfechtung des Nachschussbeschlusses aus der Jahresabrechnung ist auch eine Teilanfechtung einzelner abgrenzbarer Positionen möglich (BGH, Urteil vom 11.04.2025, V ZR 96/24).
Artikel, die Sie auch interessieren könnten
Typische Fehler in der Hausgeldabrechnung und wie Software sie verhindert
Betriebskostenabrechnung erstellen: So rechnen Hausverwalter effizient und rechtssicher ab